L'essentiel en un clin d'oeil
🚢 Un faible rebond des taux 🇪🇺 Le boom hambourgeois ✈️ Drôle de rentrée pour le fret aérien |
|
|
Selon le secrétaire au Trésor Scott Bessent, c’est le montant que Washington pourrait devoir rembourser aux importateurs si les tarifs « globaux » de l’administration Trump étaient déclarés illégaux par la Cour Suprême — avec, à la clé, de lourdes perturbations économiques. L’objectif de cette déclaration est d’obtenir une décision rapidement. |
|
|
« Il faut s’attendre à des nombreux blanks sailings autour de la Golden Week cette année. »
|
Selon le secrétaire au Trésor Scott Bessent, c’est le montant que Washington pourrait devoir rembourser aux importateurs si les tarifs « globaux » de l’administration Trump étaient déclarés illégaux par la Cour Suprême — avec, à la clé, de lourdes perturbations économiques. L’objectif de cette déclaration est d’obtenir une décision rapidement. |
|
|
Un rebond en trompe-l’œil
|
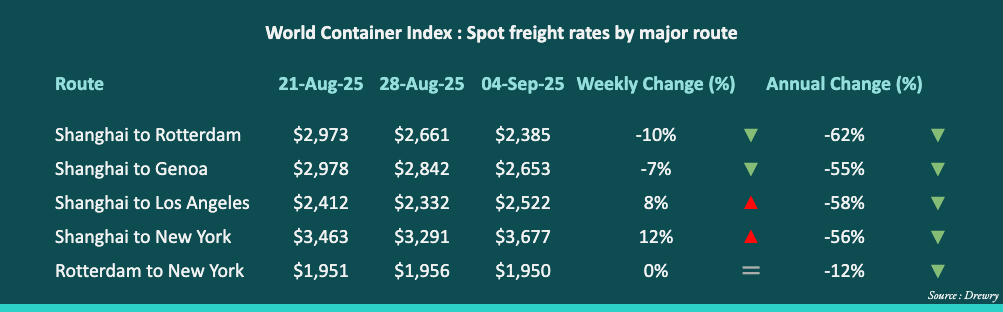
En cette fin d’été, les taux semblent relativement stables, quoiqu’à des niveaux très bas : le Shanghai Containerized Freight Index (SCFI) et le World Container Index (WCI) ont peu évolué depuis la semaine dernière. Mais ce tableau d’ensemble est trompeur, tant il masque de fortes divergences. Sur la route Asie–Europe, la trajectoire est clairement baissière et celle-ci va en s’accentuant, tant vers l’Europe du Nord que vers la Méditerranée (-7% entre Shanghai et Gênes). Pour absorber l’excédent de capacité, les compagnies ont annoncé des blank sailings, mais ceux-ci sont pour l’instant sans effet sur les taux.
Sur l’axe transpacifique, qui a connu une baisse importante au cours des trois derniers mois, la situation paraît évoluer, mais elle varie beaucoup selon les acteurs. Comme le résume Peter Sand, chief analyst chez Xeneta, la hausse récente des taux sur le Transpacifique se concentre surtout dans le haut de marché, une moyenne en hausse masquant des dynamiques très contrastées. Les petits chargeurs, moins dotés en pouvoir de négociation, acceptent des niveaux plus élevés pour sécuriser des départs, tandis que les acteurs plus importants expédient à des conditions quasi inchangées. Plus généralement, cette hausse doit être prise avec beaucoup de précaution : les programmes de blank sailings annoncés pour la Golden Week sont jugés peu convaincants, le reflux de commandes américaines à cause des
tarifs douaniers pèse sur les taux, tout comme l’incertitude sur l’avenir surtaxes douanières décidées par Donald Trump.
Finalement, on observe un rebond des taux sur la route transatlantique. Ceux-ci sont notamment alimentés par des tensions ponctuelles (reroutages ou congestion portuaire) vers la côte Est. Très conjoncturelle, cette augmentation des taux pourrait ne pas durer : la fluidité s’améliore dans les ports d’Europe du Nord et l’immense prudence des importateurs américains, suspendus à la décision de la Cour suprême, limite l’augmentation des prix. Sauf à imaginer des retraits de capacité massifs, le scénario central est celui d’une stabilisation molle à baissière dans les prochaines semaines.
|
|
|
📣 Parole de nos experts - Mardi 16 septembre - 11h30
|
🚢 Marché maritime en recul, peak season aérien : préparez vos imports pour Q4
|
|
|
Au XIIe siècle, Hambourg était déjà l’un des joyaux de la Ligue hanséatique, géant du commerce médiéval. En 2025, le grand port allemand reste un acteur majeur en Europe et sa position s’est récemment renforcée. La fin de l’alliance 2M (MSC–Maersk) début 2025 a rebattu les cartes des réseaux maritimes, au profit des nouvelles coalitions.
Dans ce contexte, Hambourg s’impose grâce à son pacte avec MSC. Fin 2024, MSC a pris 49,9 % du capital d’Hamburger Hafen und Logistik AG (l’opérateur portuaire coté de Hambourg). L’accord garantit notamment un volume minimum d’1 million d’EVP par an jusqu’en 2031. Il prévoit aussi que MSC installe son siège allemand à Hambourg. À cela s’ajoute l’engagement de réaliser 1,2 milliard de dollars d’investissements d’ici 2028. Les effets ont été immédiats : on compte une importante augmentation du trafic (+9,3%) et des d’escales de très grands porte-conteneurs (+50%). Plus généralement, le port a multiplié les investissements, notamment dans les nouvelles technologies : par exemple, l’inauguration récente du projet AKIDU, soutenu par le ministère fédéral du Numérique et des
Transports, a livré des outils concrets pour une manutention plus efficiente.
La fortune de Hambourg est par ailleurs indissociable de l’instabilité géopolitique et économique dans laquelle le monde est entré depuis 2023. Dans ce contexte, les positions se différencient en Europe et en Afrique du Nord : Valence capte des flux additionnels, Le Pirée monte en gamme, tandis qu’Anvers perd des services clés et Tanger voit ses performances reculer. La leçon est claire : la réussite dépend d’un positionnement proactif et de partenariats solides, d’autant que la nouvelle donne géopolitique accélère les effets de régionalisation et de friendshoring. Dans ce contexte, les ports qui tirent leur épingle du jeu sont ceux qui savent offrir une valeur ajoutée stratégique en plus d’un savoir-faire opérationnel.
|
|
|
Dans les airs, un rebond de la demande mais des taux en piqué |
Le fret aérien traverse une période pleine de paradoxes. Comme nous le faisions déjà remarquer la semaine dernière, la demande a encore progressé pendant l’été, alors que le taux moyen a reculé de 3% pour le quatrième mois consécutif. C’est un repli d’autant plus marqué que le dollar n’a cessé de se déprécier depuis le printemps 2025. Les flux se réorientent sous l’effet la fin du régime de minimis : une partie des envois de commerce en ligne a glissé de l’axe Chine–États-Unis vers Chine–Europe, ce qui tire la moyenne mondiale vers le bas. Pour Niall van de Wouw (Xeneta), ces chiffres contradictoires font mentir un vieil adage : « on dit souvent que l’aérien est un baromètre de la macroéconomie, je ne le pense pas en ce moment ». Bref, on ne sait toujours pas combien la situation internationale va se
dégrader.
La dynamique vient surtout d’un changement de mode de transport, une partie des acteurs se tournant actuellement vers le fret aérien à cause des incertitudes qui pèsent sur le fret maritime. Mais il n’y a pas de reprise de fond. Les prix reculent sur la plupart des axes : de l’Asie du Sud-Est vers l’Amérique du Nord/Europe, on a vu une baisse de 20 % sur un an et de l’Asie du Nord-Est vers l’Amérique du Nord, les taux ont reculé de 8%. Seule la route transatlantique a longtemps fait exception, mais les prix se sont récemment tassés. Depuis le 29 août, la fin des exemptions de minimis alourdit notamment les chaînes logistiques (suspensions postales, nouvelles formalités), ce qui pèse surtout sur les PME en B2B. Cette nouvelle donne pourrait « rééquilibrer » le terrain et réduire les flux Europe-États-Unis. Bref, alors que
devrait commencer la peak season pour le fret aérien, il est difficile d’anticiper une croissance solide et durable.
|
|
|
🙂 Le contenu de cette newsletter vous a plu ?
👉 Pensez à vous abonner !
|
|
|
👋 À la semaine prochaine,
L’équipe du Chargeur |
|
|
OVRSEA, Headquarter, 22 rue Louis Blanc, Paris 75010, France
Se désabonner |
|
|
|